

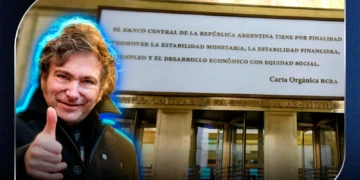






























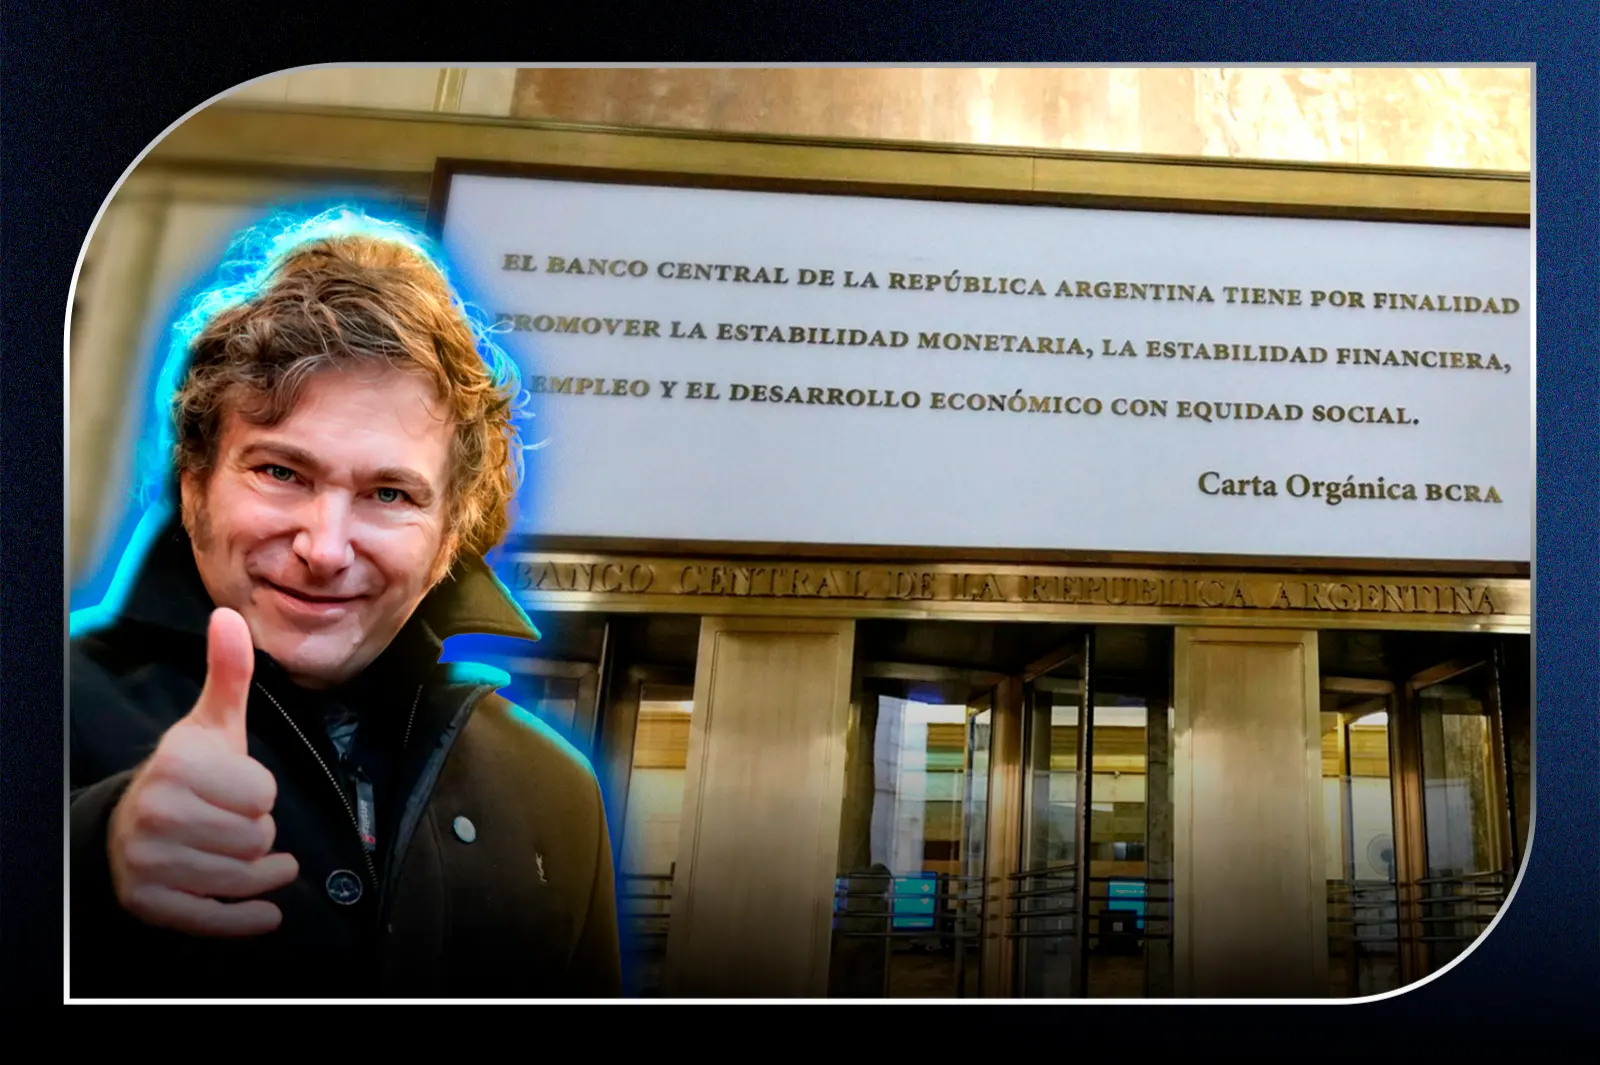
La reforma de la Ley Orgánica del Banco Central es algo que nos debemos como sociedad. El haber cambiado su misión original fue lo que nos condujo a décadas de inflación, un problema que lamentablemente caracterizó a la Argentina durante no menos de los últimos 60 o 70 años.
La misión original del Banco Central era ser guardián del valor de la moneda nacional, preservar su valor. Sin embargo, en la última modificación llegaron a darle cinco objetivos diferentes, algunos incluso contradictorios entre sí y para los cuales el Banco Central no tiene las herramientas ni debería tener la responsabilidad.
La misión del Banco Central es muy clara: es una cuestión estrictamente monetaria, vinculada con el manejo de la moneda nacional.
La independencia del Banco Central frente al poder político
Por eso, además de devolverle esa misión original, la reforma busca fortalecer su independencia. Para eso establece medidas destinadas a dificultar la remoción de sus autoridades y evitar que vuelva a ocurrir lo que vimos varias veces durante los últimos 30 años: que los políticos removieran a capricho a un presidente del Banco Central porque les estorbaba.
La posición del presidente del Banco Central es técnica y necesita continuidad en el tiempo. Por eso se busca que su remoción sea más complicada. Concretamente, se incorpora a la Cámara de Diputados y se requiere el voto de ambas cámaras.
El fin del financiamiento monetario al Tesoro
Otro punto fundamental es que la reforma impide taxativamente la asistencia monetaria al Tesoro. Esa asistencia fue precisamente la razón de la emisión monetaria espuria, sin respaldo, que caracterizó durante tanto tiempo al Banco Central y que llevó a la Argentina, en distintas oportunidades, a episodios mega o hiperinflacionarios.
La inflación es consecuencia del desequilibrio entre la oferta y la demanda de dinero: una oferta de pesos que no encuentra una demanda equivalente. Y funciona como un impuesto que no se vota en el Congreso.
Es un impuesto escondido y tramposo. La gente solamente se entera cuando descubre que el dinero que tiene en el bolsillo vale menos de lo que creía.
Además, el impuesto inflacionario afecta principalmente a los más pobresporque son quienes tienen una mayor proporción de su capital en el bolsillo. Al no contar con activos que puedan protegerlos de la inflación, como puede ocurrir con un inmueble, ese impuesto afecta una parte mucho más importante de su patrimonio.
Para evitar la emisión destinada a sostener al Tesoro, la reforma prohíbe expresamente los adelantos al Tesoro y también la compra de bonos soberanos en el mercado primario, es decir, en el momento de su emisión.
El Banco Central sí puede comprar bonos soberanos, pero en el mercado secundario. La diferencia es importante: cuando compra en el mercado secundario le paga a un privado que tiene ese bono, no al Estado.
Los mecanismos que permitieron vaciar y deteriorar el Banco Central
La reforma también elimina otros dispositivos tramposos de emisión y de vaciamiento del Banco Central.
Uno de ellos fueron las letras intransferibles. Durante el kirchnerismo, el Tesoro retiraba reservas del Banco Central para utilizarlas, por ejemplo, para pagar deuda, y entregaba a cambio esos papeles.
Una letra intransferible se parece a un bono soberano, pero tiene una diferencia fundamental: no puede negociarse. Eso se hizo sistemáticamente durante años y por decenas de miles de millones de dólares. De esa manera se terminaron vaciando las reservas. Ese mecanismo también queda eliminado.
Otro dispositivo particularmente perverso fue la distribución de pseudoutilidades del Banco Central.
El Banco Central puede obtener una renta pequeña por la administración de sus reservas internacionales. Esa sería una ganancia legítima. Pero durante el kirchnerismo se distribuyeron ganancias generadas por la revaluación en pesos de las reservas internacionales.
El balance del Banco Central está expresado en pesos. Por lo tanto, cuando el peso pierde valor frente al dólar, las mismas reservas pasan a valer más pesos.
Supongamos que el Banco Central tiene mil dólares y el dólar vale mil pesos. Esas reservas valen un millón de pesos. Si al año siguiente el dólar pasa a valer 1.500 pesos y el Banco Central sigue teniendo exactamente los mismos mil dólares, las reservas pasan contablemente a valer un millón y medio de pesos. Esos 500.000 pesos de diferencia se distribuían como una utilidad.
Pero esa supuesta ganancia se producía precisamente porque el Banco Central había incumplido su misión esencial: defender el valor de la moneda.
Si la moneda hubiera mantenido su valor, esa ganancia no habría existido. Por eso no era una verdadera utilidad. Era exactamente lo contrario: se distribuían utilidades cuando el Banco Central no cumplía con su misión.
El problema era todavía más grave porque esa liquidez tampoco existía. Para entregarle esa supuesta utilidad al Tesoro había que emitirla.
Y al emitirla se volvía a dañar el valor de la moneda, lo que permitía que al año siguiente aparecieran nuevamente esas pseudoutilidades como consecuencia de una nueva desvalorización. Era un mecanismo que se iba exponenciando.
A eso se sumó durante años la deuda cuasifiscal y la emisión de instrumentos del propio Banco Central para absorber parte de esos pesos y evitar que toda la emisión se reflejara inmediatamente en el índice de inflación. Ese proceso terminó llegando a instrumentos como las Leliq y posteriormente las LEFI.
La reforma busca asegurarles a los argentinos un régimen institucional que preserve el valor de la moneda y, de esa manera, resguardar su patrimonio. Los principales beneficiados serán precisamente los sectores económicos más relegados.
Reservas internacionales: qué cambia y qué se mantiene
También se generó una discusión alrededor de las reservas internacionales y de su carácter inembargable.
La reforma establece que las reservas son inembargables, pero esto no significa que antes pudieran ser embargadas. Las reservas ya eran inembargables por ley y el proyecto simplemente ratifica esa condición en su texto.
Esto vale para la Justicia argentina. Otras jurisdicciones pueden tener criterios diferentes.
También se cuestionaron las operaciones realizadas con reservas. Pero las operaciones que se hicieron fueron operaciones repo y eso no implica poner las reservas en garantía. Una operación repo consiste en una venta de reservas con una recompra futura.
La nueva Ley Orgánica sí contempla expresamente la posibilidad de poner reservas en garantía. Esto puede permitir operaciones más económicas que un repo, porque el Banco Central puede pedir fondos a bancos internacionales y colocar determinadas reservas como garantía.
En términos prácticos, ambas operaciones permiten obtener fondos, pero poner reservas en garantía puede tener un costo menor para el Banco Central.
Eso no significa que anteriormente se hubiera incumplido la normativa. Las operaciones repo no implicaban poner las reservas en garantía.
Dónde está el oro del Banco Central y cómo se lo audita
También se instaló la idea de que el oro del Banco Central se encuentra en Inglaterra y que, por lo tanto, estaría en riesgo. Eso no es así.
El oro se encuentra en dos lugares: una parte está en la bóveda del Banco Central y otra parte en el Banco Internacional de Pagos, conocido también como Banco de Basilea.
Son los dos lugares donde está registrado el oro del Banco Central.
También se dijo que el Banco Central se había negado a ser auditado por el manejo de las reservas de oro. Lo que ocurre es que el Banco Central administra información sensible para los mercados y que podría ser utilizada por actores del mercado en su contra. Por eso no distribuye libremente esa información.
Pero la Auditoría General de la Nación puede acceder a ella. La discusión fue sobre la forma de hacerlo: el Banco Central no quería enviar esa información y ofrecía que los auditores fueran a revisar los libros directamente a la institución. Finalmente, eso fue lo que ocurrió.
La auditoría correspondiente a 2024 quedó cerrada. La de 2025 todavía no, pero durante 2025 no hubo movimientos en la ubicación del oro. El último movimiento se produjo durante el primer trimestre de 2024 y esa auditoría ya fue cumplida.
Por eso, considero que las denuncias alrededor de este tema son vacías. Se ha construido una fábula destinada a tender un manto de sospecha sobre la conducción del Banco Central, generar temor entre los agentes económicos, la sociedad y los votantes.
Es pura ficción.
Una reforma para impedir que la inflación vuelva a financiar al Estado
Para los argentinos, esta reforma significa asegurar hacia adelante que no vuelvan a ser defraudados por un Banco Central dedicado a emitir moneda sin respaldo para financiar al Tesoro.
Porque emitir moneda sin respaldo es, en definitiva, como falsificar moneda.
Esa moneda no está correspondida con riqueza alguna y lo que se termina haciendo es defraudar la buena fe de quienes tienen pesos.
Y quienes tienen pesos somos todos los argentinos.


Suscríbete y recibe las historias más importantes del día.
Al suscribirte aceptas nuestros términos y condiciones y política de privacidad.