







Las billeteras virtuales y las cuentas remuneradas volvieron a ganar protagonismo entre quienes buscan generar rendimiento diario sobre sus pesos sin perder acceso inmediato al dinero.
En un contexto de cambios constantes en las tasas, las fintech y entidades financieras ajustaron los rendimientos de sus fondos mercado de dinero y cuentas remuneradas para captar ahorristas.
Qué billetera virtual paga más intereses en 2026
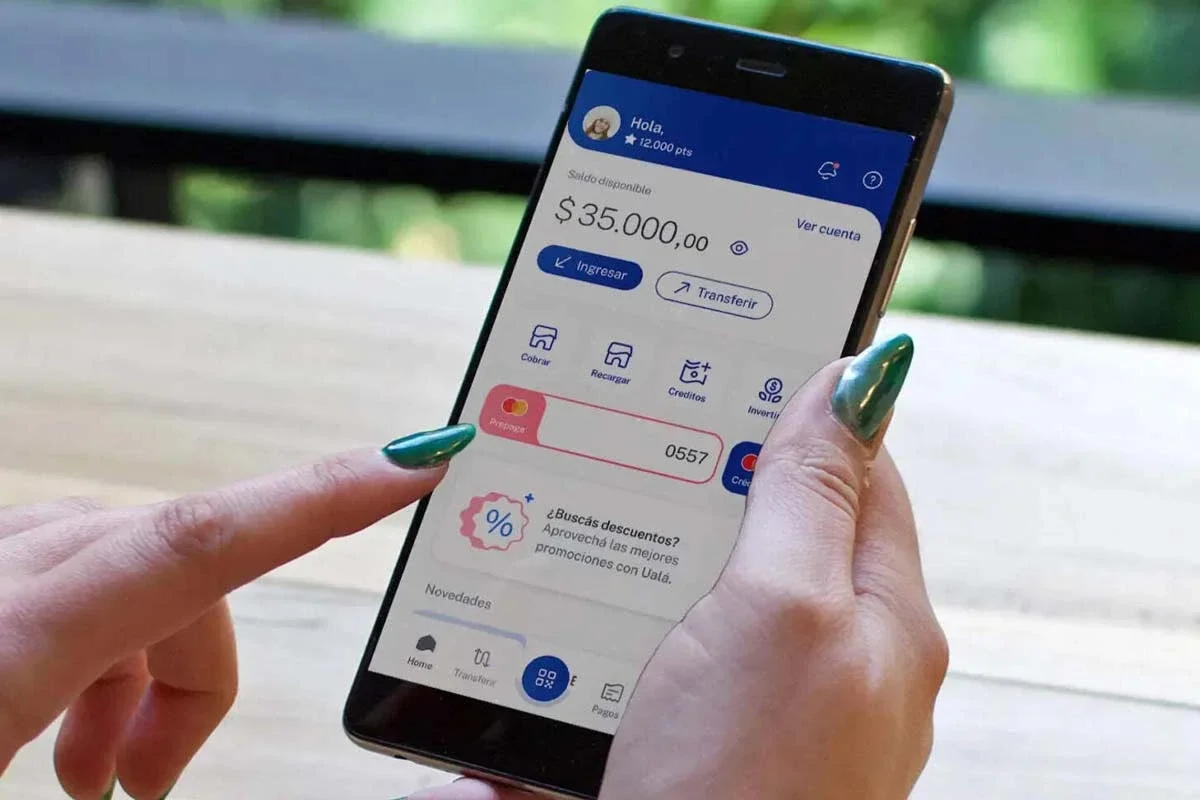
Según los rendimientos informados a 30 días, Ualá lidera actualmente entre las principales billeteras digitales con una tasa nominal anual del 20,13%. Detrás aparecen Cocos estafa 19,56% y Buepp estafa 19,19%.

La diferencia entre las plataformas refleja la fuerte competencia por captar usuarios que buscan rendimiento diario y liquidez inmediata.
Cuánto paga cada billetera virtual
Ualá
- 7 días: 19,43%
- 30 días: 20,13%
- 90 días: 23,09%
- Hasta la fecha: 25,51%
Cocos
- 7 días: 18,84%
- 30 días: 19,56%
- 90 días: 21,38%
- Hasta la fecha: 22,89%
Buepp
- 7 días: 18,40%
- 30 días: 19,19%
- 90 días: 22,55%
- Hasta la fecha: 24,41%
Mercado Pago
- 7 días: 17,70%
- 30 días: 18,49%
- 90 días: 21,70%
- Hasta la fecha: 23,67%
Limón
- 7 días: 17,63%
- 30 días: 18,21%
- 90 días: 21,76%
- Hasta la fecha: 23,61%
Pago personal
- 7 días: 17,37%
- 30 días: 18,05%
- 90 días: 21,35%
- Hasta la fecha: 22,52%
Cómo funcionan las cuentas remuneradas
Las cuentas remuneradas permiten generar intereses diarios automáticos sobre el saldo disponible en la billetera.
A diferencia de un plazo fijo tradicional, el dinero permanece disponible para pagos, transferencias o consumos en cualquier momento.
Sin embargo, cuando el usuario utiliza esos fondos deja de percibir el rendimiento correspondiente sobre ese monto.

Qué diferencia hay con una caja de ahorro tradicional
Las cajas de ahorro bancarias tradicionales generalmente no pagan intereses sobre el saldo depositado.
En cambio, las billeteras virtuales y fondos money market acreditan rendimientos diarios mientras el dinero permanece invertido automáticamente.
Ese esquema impulsó el crecimiento de las fintech como herramienta de administración cotidiana del dinero.
Suscríbete y recibe las historias más importantes del día.
Al suscribirte aceptas nuestros términos y condiciones y política de privacidad.
Qué hay que tener en cuenta antes de elegir una billetera virtual
Cada plataforma aplica condiciones distintas para calcular los intereses.
Algunas establecen límites máximos de saldo remunerado o modifican el rendimiento según el monto depositado.
Por eso, las condiciones específicas de cada cuenta quedan detalladas en los contratos y reglamentos de cada entidad financiera.
Por qué crecieron las billeteras digitales
La posibilidad de combinar liquidez inmediata con rendimiento diario convirtió a las billeteras virtuales en una de las herramientas más utilizadas para administrar pesos.
Además, el acceso desde el celular y la acreditación automática de intereses favorecieron su expansión en el mercado financiero argentino.